
E-Rechnung empfangen, prüfen und archivieren: Ablauf fürs Handwerksbüro
Eine eingehende E-Rechnung wird erst dann zum verlässlichen Buchungsbeleg, wenn das Büro Datei, technische Struktur und tatsächliche Leistung getrennt geprüft hat. Speichere die empfangene Originaldatei unverändert, mache die XML-Daten lesbar, gleiche sie mit Auftrag und Lieferschein ab und dokumentiere die Freigabe. Umsatzsteuerlich sind ein- und ausgehende Rechnungen grundsätzlich acht Jahre aufzubewahren. Bei E-Rechnungen muss zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. BMF: Aufbewahrung, Frage 13
Ein Beispiel aus dem Materialeinkauf
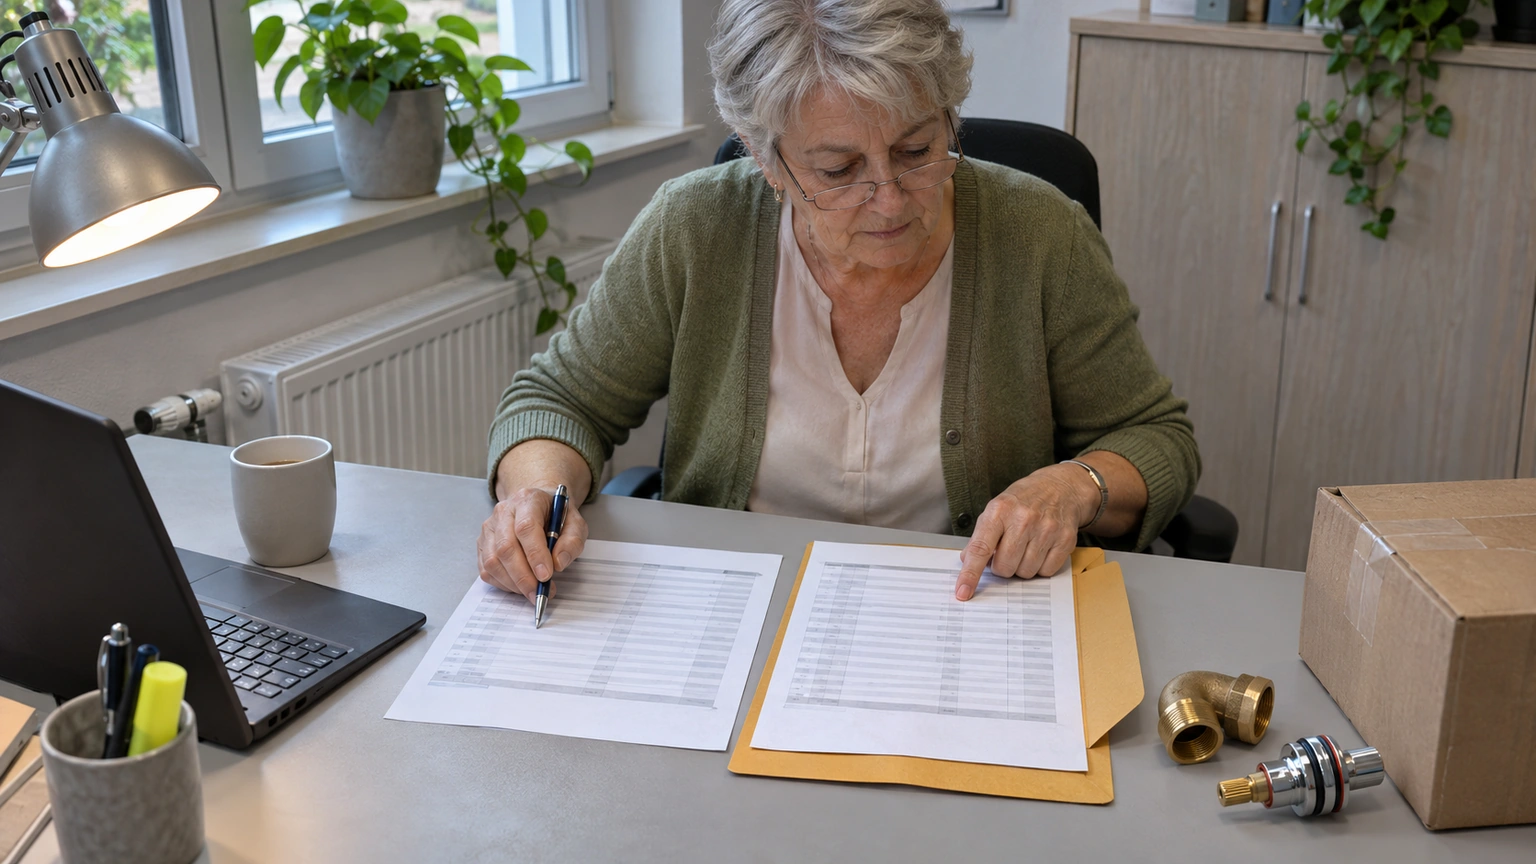
Ein Sanitärbetrieb bestellt Armaturen für zwei Kundenaufträge. Der Großhändler sendet eine ZUGFeRD-Rechnung an das Büro. Die PDF-Ansicht zeigt zehn Armaturen; die eingebettete XML-Datei enthält für eine Position eine andere Menge. Das Büro darf sich in diesem Fall nicht auf das gut lesbare PDF verlassen: Bei einer hybriden E-Rechnung sind die strukturierten Daten maßgeblich. Die Sachbearbeiterin gleicht Bestellung, Wareneingang und XML ab und klärt die Abweichung mit dem Lieferanten, bevor sie bucht oder bezahlt. BMF: strukturierter Teil bei Abweichungen
Fünf Schritte vom Posteingang zum Beleg
- Eingang sichern. Lege die übermittelte E-Rechnungsdatei dem richtigen Lieferanten und Vorgang zu. Ändere die Originaldatei nicht. Ein E-Mail-Postfach genügt für den Empfang; für die weitere Arbeit brauchst du eine eindeutige Ablage. BMF: Empfang
- Struktur sichtbar machen. Öffne XRechnung mit einem Viewer oder lies bei ZUGFeRD zusätzlich zur PDF-Ansicht die XML-Daten. Der E-Rechnungsviewer der Finanzverwaltung kann beide Formate darstellen. BMF: Darstellung empfangener E-Rechnungen
- Technisch prüfen. Eine Validierung kann Formatfehler und unlogische Angaben erkennen. Das BMF empfiehlt die Validierung bereits beim Erstellen und Versenden; auch beim Empfang hilft sie, Fehler zu finden. Eine bestandene Prüfung ist keine Aussage darüber, ob Menge, Leistung und Bankverbindung zu deinem Auftrag passen. BMF: Validierung
- Fachlich freigeben. Vergleiche Lieferant, Bestellung, erhaltenes Material, Leistungsdatum, Rechnungsnummer, Netto- und Steuerbetrag sowie Bankverbindung. Kläre Abweichungen, bevor eine Zahlung freigegeben wird. Das ist ein redaktioneller Kontrollablauf für Handwerksbetriebe.
- Buchen und aufbewahren. Verbinde den Beleg mit Vorgang und Freigabe. Bewahre mindestens die strukturierte E-Rechnung unversehrt auf. Enthält der lesbare Teil steuerlich relevante zusätzliche oder abweichende Informationen, kann auch dessen Aufbewahrung erforderlich sein. Die GoBD-Regeln für Nachvollziehbarkeit und ein prüfbares Verfahren bleiben bei der Organisation deiner Buchhaltung zu beachten. BMF: GoBD-Änderung 2025
Was Validierung kann und was sie nicht sieht
Ein Validator erkennt beispielsweise, ob XML-Felder und Berechnungsregeln zu einem bestimmten Standard passen. Er kennt jedoch weder deinen Lieferschein noch den vereinbarten Preis. Auch ein formal gültiger Beleg kann eine falsche Menge oder eine unberechtigte Bankverbindung enthalten. Die KoSIT stellt für XRechnung eine Validator-Konfiguration und technische Artefakte bereit; welche Regeln angewendet werden, hängt von der Version ab. KoSIT: XRechnung und Validator · KoSIT: Versionen
Welche Datei bleibt im Archiv?
Für eine XRechnung ist die empfangene XML-Datei der Kern. Bei ZUGFeRD liegen strukturierte Daten im PDF/A-3-Dokument. Laut BMF ist zumindest der strukturierte Teil in der ursprünglichen Form unversehrt aufzubewahren. Eine bloße Bildschirmansicht oder ein neu erzeugter PDF-Ausdruck bewahrt diese Daten nicht. Die Aufbewahrungsfrist beträgt umsatzsteuerlich acht Jahre; der Beginn richtet sich nach dem Ende des Kalenderjahres der Rechnungsausstellung. Weitere Pflichten können je nach Unterlage hinzukommen. BMF: Aufbewahrung · BMF: GoBD 2025
Der Formatvergleich erklärt, warum XML und PDF verschieden sein können. Wie dein Betrieb selbst eine E-Rechnung erzeugt, zeigt der Praxisablauf. Zur Rubrikübersicht.